

COLUMN
家づくりコラム
【20代の家づくり】まだ早い?「今建てる・まだ待つ」を考える判断ポイント
こんにちは、太陽ハウジングです。
「家を建てるのは30代になってから」
「子どもが生まれてから考えればいい」
「もう少し貯金が増えてから」
20代で家づくりを考えていると、こんなふうに思うこともあるのではないでしょうか。
実際のところ、家を建てるのに「何歳が正解」という答えはありません。
20代で建てることが合っている人もいれば、30代まで待ったほうがいい人もいます。
大切なのは、年齢だけで決めるのではなく、今の暮らしと、これから10年、20年先の暮らしを並べて考えることです。
今回の家づくりコラムは、「20代だから建てたほうがいい」という話ではなく、今建てるのか、まだ待つのかを判断するときに考えておきたいポイントをご紹介します。
20代の強みは「若さ」ではなく、時間の選択肢が多いこと
20代で家づくりを考えるメリットとして、住宅ローンの返済期間を長く取れることがよく挙げられます。現在は35年だけでなく、40年や50年といった長期の住宅ローンもあります。
ただし、「20代なら50年ローンが使えるから有利」という単純な話ではありません。
返済期間を長くすれば、同じ金額を借りた場合の月々の返済額は抑えやすくなりますが、その分、支払う利息が増えて総返済額が大きくなる可能性もあります。
20代だからこその強みは、長く借りられること自体ではなく、返済期間を考えるための時間が比較的多く残されていることです。
例えば、25歳で「65歳までには住宅ローンを終えたい」と考えれば、40年という選択肢があります。30歳で同じ65歳完済を考えるなら35年です。
つまり、「35年、40年、50年のどれを選ぶ?」と考えるより、「自分たちは何歳までに返したい?」から考えたほうが、自分たちに合った返済計画を考えやすくなります。
住宅ローンの返済期間、完済時年齢、金利などの条件は金融機関や商品によって異なります。月々の返済額だけでなく、総返済額と完済する年齢まで確認して考えることが大切です。
20代は「まだ決まっていないこと」も多い
20代には時間という強みがあります。
ただ、これからの暮らしがまだ大きく変わる可能性がある年代でもあります。
これから転職するかもしれない。
勤務地が変わるかもしれない。
子どもを何人希望するか、まだ決まっていない。
今後必要になる家の広さも、まだ分からない。
こうした状況で、「若いうちに建てたほうが得だから」という理由だけで家を建てる必要はありません。
家を建てると、簡単には住む場所を変えにくくなります。今後の働き方や家族構成が大きく変わりそうなら、数年待つという選択も十分に考えられます。
20代の家づくりでは、「早く建てられるか」だけではなく、これからの暮らしをどこまでイメージできているかも大切な判断材料になります。
「貯金が増えてから」のほうが本当に安心?
もうひとつ、20代でよく気になるのが貯金です。
「まだ貯金が少ないから、もう少し貯めてから」と考えるのは自然なことです。
もちろん、住宅購入後に手元の資金がほとんど残らないような資金計画は避けたいところです。
ただ、「○○万円貯まったら家を建てる」という貯金額だけでタイミングを決める必要もありません。
例えば、3年待って家を建てるとします。
3年間でどのくらい貯金を増やせるのか。
その間にいくら家賃を支払うのか。
住宅ローンの完済年齢は3年後ろになるのか。
3年後には家族構成や働き方がどう変わっていそうか。
ここまで一緒に見てみると、「やっぱり3年待ったほうが安心」という答えになるかもしれません。
反対に、「貯金額だけを理由に3年待つ必要はなさそう」と分かることもあります。
実際、20代で建てたオーナーさまの中にも、「貯金が少ない状態で相談していいのか」と迷っていた方がいました。しかし、貯金を増やす期間だけでなく、その間の家賃や住宅ローンの完済年齢まで比べたことで、「貯金額だけで建てどきを決めるわけではない」と考えるようになったそうです。
大切なのは、貯金が多いか少ないかだけではなく、今と数年後を比べて考えることです。
住宅ローンは「毎月支払える金額」だけで考えない
住宅ローンを考えるとき、「毎月10万円なら払えそう」「今の家賃と同じくらいなら大丈夫そう」と、現在の家計を基準に考えることがあります。
もちろん、今の生活に無理がないことは大前提です。
ただ、住宅ローンは何十年も続きます。その間、家計も住宅ローンの返済額も、契約したときと同じとは限りません。
特に、変動金利の場合、借入後に金利が変わる可能性があります。2026年に入ってからも政策金利の引き上げが続き、住宅ローンの変動金利も見直される動きが出ています。
そのため、「今の金利なら毎月いくら払えるか」だけでなく、「金利が上がった場合でも家計に余白を残せるか」という視点も持っておきたいところです。
そして、変わるのは金利だけではありません。
20代で住宅ローンを組んだ場合、10年後、20年後には家族構成や生活にかかるお金も変わっていきます。
子どもの教育費が増えるかもしれません。車の買い替えが重なることもあります。
家を建てて10年、15年と経てば、住宅設備の修理や交換が必要になることもあります。
その先には、老後に向けた貯蓄も考えていく必要があります。
住宅ローンを組んだ時点では無理のない返済額でも、金利の変化や将来の支出が重なることで、家計の余裕が少なくなる可能性があります。
だからこそ住宅ローンは、「今払える金額」ではなく、「これから先も無理なく払い続けられる金額」で考えることが大切です。
40代の家計は「テトリス」のようになることも
ここで少し、40代の家計をイメージしてみます。
家計というスペースの中には、すでに「住宅ローン」というブロックがあります。
そこへ、教育費というブロック、車の買い替えや住宅のメンテナンスというブロック、老後資金というブロック、さらには親の介護や実家の管理といったイレギュラーな形のブロックまで、上から次々と落ちてきます。
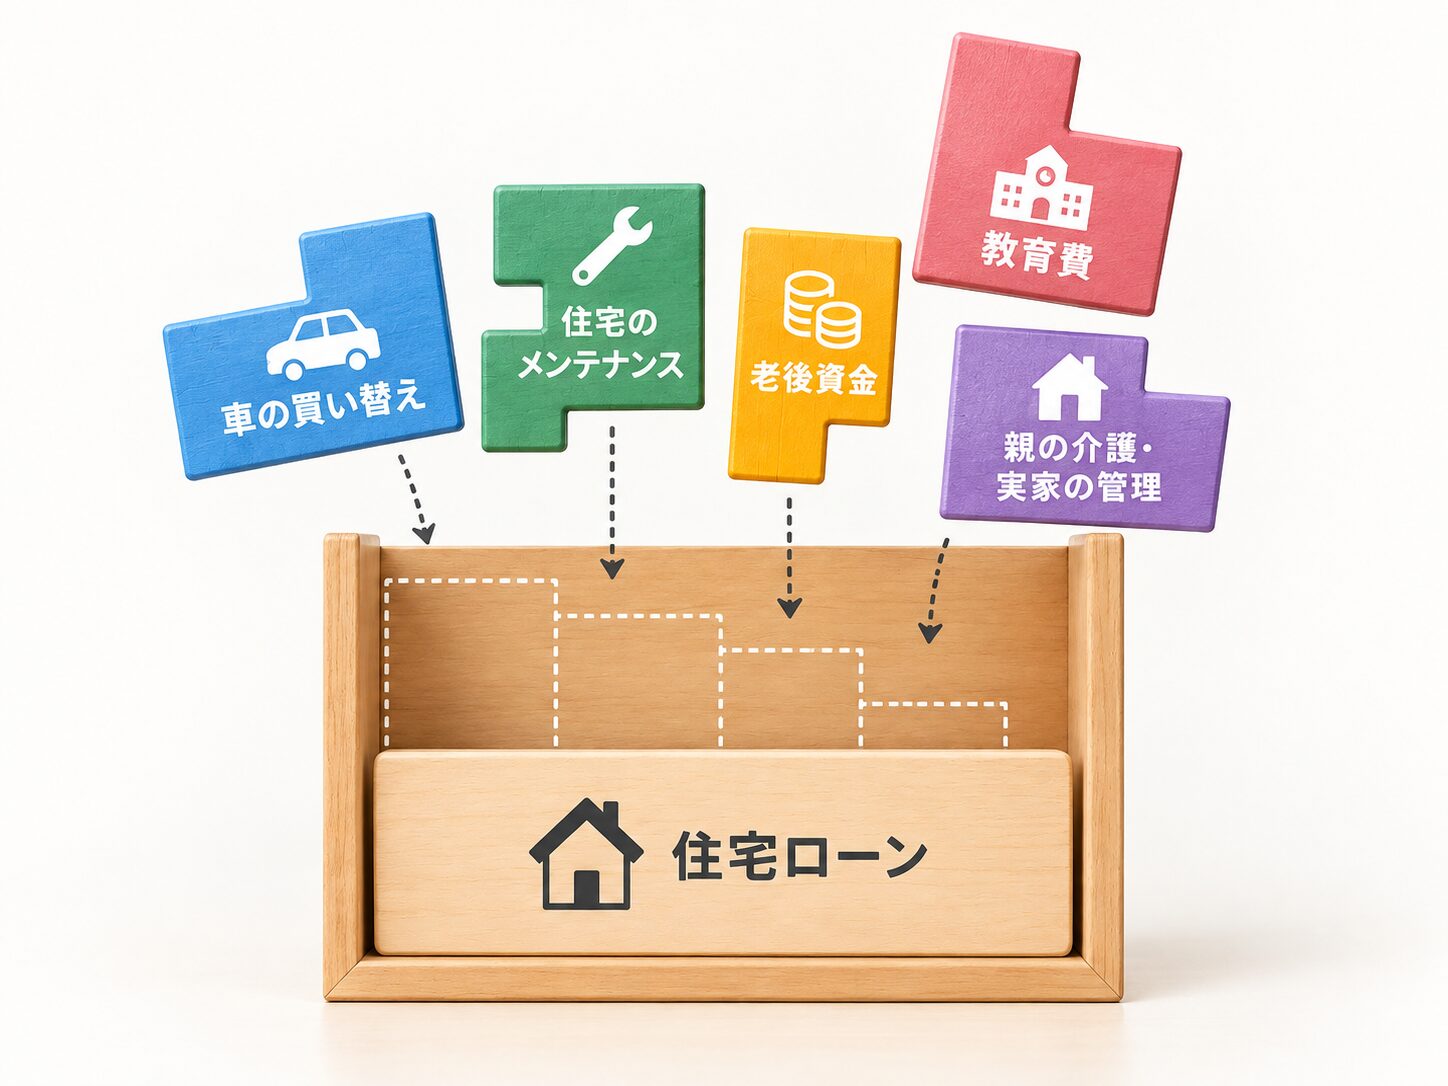
住宅ローンだけで家計のスペースを大きく使ってしまうと、後から入ってくる支出を置く余白が少なくなります。逆に、住宅ローンを含めて家計にある程度の余白を残しておけば、予想していなかった出費にも対応しやすくなります。
住宅ローンで考えるべきなのは、「いくら借りられるか」ではなく、「将来ほかの支出が重なっても払っていけるか」です。
20代だから多く借りられる。長く借りられる。
それだけで住宅予算を決めるのではなく、40代、50代の家計まで想像しておくことが大切です。
20代で「今建てる・まだ待つ」を分けるポイント
20代から家づくりを考える意味はありますが、だからといって、早く建てたほうがいいとは限りません。
大切なのは、「20代だから」ではなく、今の自分たちに家づくりを進められる条件が揃っているかを見ることです。
例えば、まだ待ってもいいのは、次のような場合です。
- 転勤や転職の可能性が高く、住む地域がまだ決まっていない
- 今後の家族構成が大きく変わる可能性がある
- 住宅購入後に手元資金がほとんど残らない
- 月々の返済額を下げるためだけに、長期間の住宅ローンを選ばなければ予算が成立しない
- 「友人が建てた」「同年代が建て始めた」といった焦りがきっかけになっている
こうした状況なら、今は無理に進めず、数年かけて準備するという考え方もあります。
一方で、家づくりを具体的に考えやすいのは、
- 住みたい地域がある程度決まっている
- 今後の働き方について、大きな変更予定がない
- 毎月の住宅費に無理がない
- 住宅購入後も、生活に必要な貯蓄を残せる
- 数年後と比べても、今動くことに納得できる
といった条件が見えてきたときです。
「今建てる」「まだ待つ」のどちらが正解ということではありません。
家は早く建てた人が得をする競争ではなく、建てた後の生活まで無理なく続けられるかどうかのほうが大切です。
20代だからという理由ではなく、自分たちの暮らしやこれからの変化を見ながら、タイミングを考えてみてください。
実際に20代で建てた人も、最初から迷いがなかったわけではない
太陽ハウジングで家を建てた20代のオーナーさまに話を聞いてみても、最初から「20代で家を建てよう」と決めていた方ばかりではありません。
「家を建てるのは30歳を過ぎてからだと思っていた」
「住宅ローンは35年しかないと思っていた」
「子どもが生まれて、アパートが狭くなってから考えればいいと思っていた」
家づくりを考える前にはさまざまな思い込みや迷いがあったそうです。
また、土地探しでも「駅近がいい」「広い庭も欲しい」と希望が増え、予算とのバランスに悩んだ方もいました。そこで、平日の通勤と休日の過ごし方を比べながら、「自分たちは何を優先したいのか」を考えていったそうです。
これは20代に限らず、家づくりではとても大切な考え方です。
年齢や周囲の状況に合わせるのではなく、自分たちがこれからどんな暮らしをしたいのかを基準にすること。
それが、家づくりのタイミングや予算を考えるときの土台になります。
「今建てる・まだ待つ」を判断するために考えたいこと
20代で家づくりを考え始めたら、次のようなことを一度自分たちで話してみてください。
「何歳までに住宅ローンを返したい?」
「今と3年後では、貯金と完済年齢はどう変わる?」
「10年後、20年後にはどんな支出がありそう?」
「住む場所や働き方はこれから大きく変わりそう?」
「住宅ローンを払っても、旅行や趣味、貯蓄を続けられそう?」
「土地や家に求めるものの中で、絶対に譲れないことは何?」
すぐに答えが出なくても構いません。
こうしたことを考えていくと、「20代だからまだ早い」「30代になったら考える」といった年齢だけの判断から、自分たちの暮らしを基準にした判断へ変わっていきます。
まとめ|「20代だから」ではなく、自分たちの条件で建てどきを考える
20代は、住宅ローンの返済期間を考える時間が比較的多い一方で、働き方や家族構成など、これから変わることも多い年代です。
だからこそ、「20代だから建てる」「30代まで待つ」と年齢だけで決めるのではなく、今の収入や貯蓄、これからの働き方や家族構成、住宅ローンを終えたい年齢、10年後・20年後に増えていく支出などを一つずつ考えてみることが大切です。
その結果、「今建てよう」となる人もいれば、「あと数年待とう」「今はまだ建てない」となる人もいるでしょう。どの答えが正解ということではありません。
家づくりで大切なのは、早く建てることではなく、家を建てた後の暮らしまで見据えて、自分たちが納得できるタイミングを選ぶことです。
「何歳で建てるか」ではなく、「今の自分たちならどうするか」。
その視点で考えてみてはいかがでしょうか。